전환사채 만기보다 먼저 찾아오는 조기상환을 준비하는 법
발행 조직 발리언트 이노베이션스 | 자료 기준일 2026년 9월 30일
전환사채 조기상환이 가능한 계약이라면 CFO는 최종 만기보다 첫 지급 가능일을 먼저 자금계획에 넣어야 한다. 전환이 시작되는 날이 빠르다는 사실만으로 투자자가 주식을 선택하거나 회사의 상환 부담이 사라진다고 볼 수 없다.
1. 청구 기간과 지급일을 구별해 현금 달력에 넣는다
풋옵션은 투자자가 약정한 조건에서 조기상환을 요구할 수 있는 권리다. 발행 후 2년이라고 요약된 자료만 보지 말고 청구 접수기간, 상환일, 산정 기준, 일부 행사 가능 여부와 반복되는 행사일을 확인한다. 청구일과 지급일이 다르면 필요 현금의 날짜도 달라진다.
전환청구 가능기간과 콜옵션 행사기간도 겹쳐 놓는다. 다만 회사가 전환을 강제할 수 있다는 근거가 없는 한 주가 상승을 상환 계획의 확정 항목으로 넣지 않는다. 차환 협의, 자산매각 협의 역시 계약과 종결 조건이 남아 있다면 별도 시나리오로 관리한다.
2. 같은 지급일에 현금 60억원과 청구액 80억원이 만나면
첫 상환일 직전 사용할 수 있는 현금이 60억원이라고 가정하자. 이는 해당 날짜까지 확정한 영업 유입과 지출을 반영한 금액이며, 별도로 남겨야 할 최소 운영현금이 15억원이다. CB 약정 상환청구액은 전원 행사 시 80억원, 절반 행사 시 40억원으로 가정한다. 이 금액에는 계약상 해당일의 상환할증을 이미 포함했다.
전원 행사하면 운영현금을 지킨 가용재원은 45억원이므로 35억원이 부족하다. 절반 행사면 5억원이 남는다. 그러나 같은 날 기존 대출 10억원을 갚아야 하고 이 지출이 60억원에 아직 반영되지 않았다면 부족액은 각각 45억원과 5억원으로 늘어난다. 이미 현금 예측에서 차감한 대출을 다시 빼지 않도록 중복 여부를 확인해야 한다.
| 현금 가정 | 전원 청구 80억원 | 절반 청구 40억원 |
|---|---|---|
| 60−운영현금15=45억원 | 35억원 부족 | 5억원 잔여 |
| 위 금액−기존 대출10=35억원 | 45억원 부족 | 5억원 부족 |
투자자들이 서로 독립적으로 상환을 결정한다고 보는 것도 위험하다. 회사의 신용이나 주가가 악화되면 여러 투자자가 같은 시기에 현금 회수를 원할 수 있다. 미확정 행사율을 과거 평균으로 고정하기보다 계약상 가능한 청구 규모에 회사가 대응할 수 있는지 먼저 시험해야 한다.
3. 차환을 기다릴 여유와 실제 실행기간을 대조한다
미국 SEC의 2013년 6월 회사채 안내는 지급 약정이 있어도 발행사가 적시에 원리금을 지급하지 못할 위험을 설명한다. 발행사 입장에서는 이 위험이 현재 보유현금보다 시간의 문제로 먼저 나타날 수 있다. 자산을 보유해도 지급일 전에 팔 수 없으면 부족분을 메우지 못한다.
부족액 45억원에 대해 자산매각, 증자, 신규 채무를 각각 검토하되 소요기간과 선행 조건을 함께 적는다. 매각대금 유입 전에 담보채무를 상환해야 한다면 총매각대금이 아닌 순유입액을 쓴다. 투자 축소는 사업 지속에 필요한 유지보수와 성장투자를 구별하고, 중단 위약금도 계산한다.
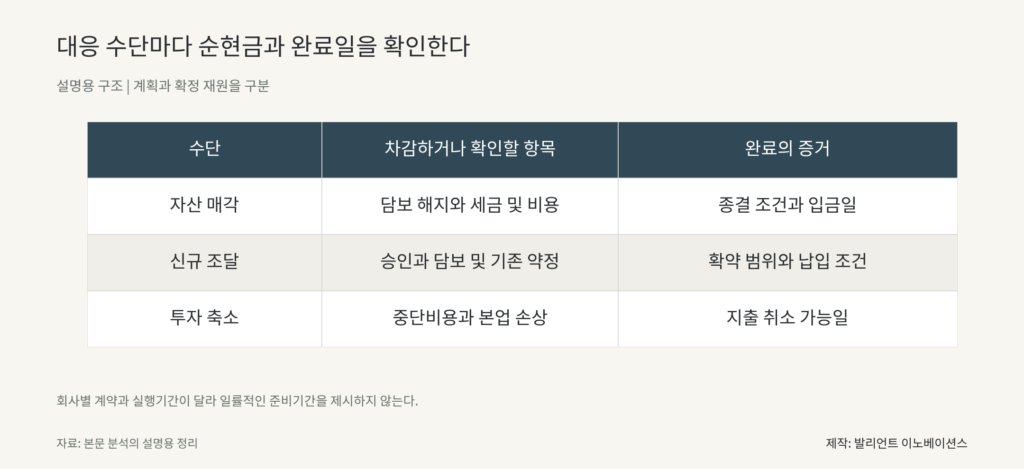
조기 상환조건의 변경은 상대방 동의와 절차가 필요할 수 있고, 시간을 벌기 위해 금리나 담보를 더 제공하면 전체 채권자 구조가 달라진다. 필자는 첫 청구가 접수되기 전에 부족액, 실행 가능한 재원, 완료해야 할 날짜가 연결된 계획을 만들 것을 권한다. 안정적인 영업현금과 확정된 유동성 수단이 충분한 회사는 상환을 감당할 수 있으므로 CB 발행 자체를 위험의 증거로 볼 이유는 없다.
4. 독자가 확인할 체크포인트
- 첫째: 청구기간, 지급일, 상환할증과 행사 가능 잔액을 사채별로 정리한다.
- 둘째: 전원 청구와 일부 청구를 넣고 기존 채무 및 최소 운영현금을 반영한다.
- 셋째: 대안별 순유입액과 완료 조건을 확인하고 미확정 차환을 확정 재원과 분리한다.
이 글은 일반적인 정보와 설명용 가정을 제공하며 특정 거래나 투자상품을 권유하지 않는다. 실제 판단에는 해당 계약과 재무자료, 적용 법률 및 세무 검토가 필요하다.