기업가치가 올라도 내 비상장 투자수익이 줄어드는 이유
발행 조직 발리언트 이노베이션스 | 자료 기준일 2026년 9월 30일
비상장 투자 수익률은 기업가치 상승률과 같지 않다. 내 주식수가 유지되더라도 전체 주식수가 늘어나거나 후속 투자자가 먼저 배분받는 권리를 갖게 되면, 회사 전체의 가치와 내 수령액이 다른 방향으로 움직일 수 있다.
1. 후속 투자 후 평가액에는 새로 들어온 돈이 포함된다
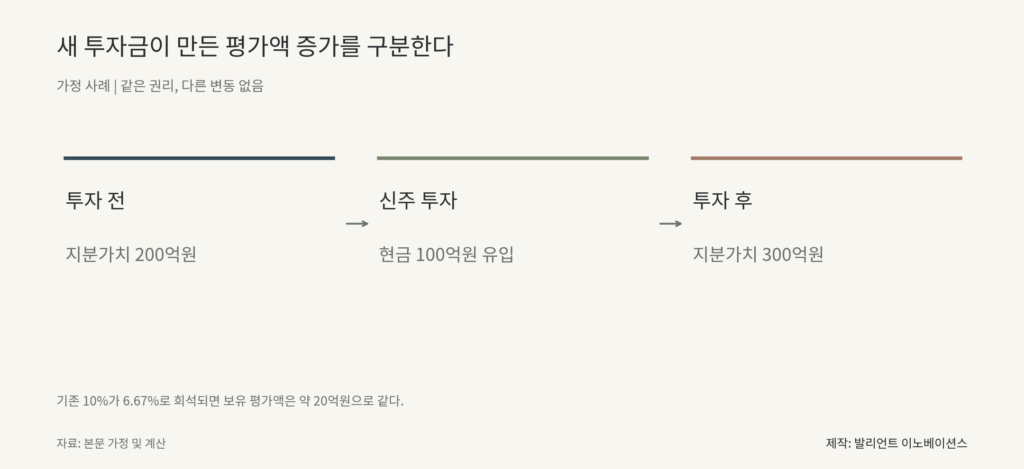
투자 전 지분가치가 200억원인 회사가 100억원의 신주 투자를 받으면 동일 권리와 다른 변동이 없다는 가정에서 투자 후 지분가치는 300억원이다. 기존 주주 10%는 6.67%로 희석된다. 평가액 기준 보유가치는 투자 전 20억원, 투자 후 약 20억원으로 같다. 회사 전체 평가액이 50% 늘었다고 기존 주주가 50% 수익을 얻은 것은 아니다.
새 돈이 들어온 뒤 사업이 성장하면 결과는 달라진다. 그러나 투자 후 가치를 비교할 때는 자금 유입으로 늘어난 부분과 사업 자체의 가치 변화를 분리해야 한다. 기업가치라는 표현이 부채를 포함한 사업가치인지 주주 전체의 지분가치인지도 먼저 맞춘다.
2. 같은 매각대금도 권리에 따라 다르게 나뉜다
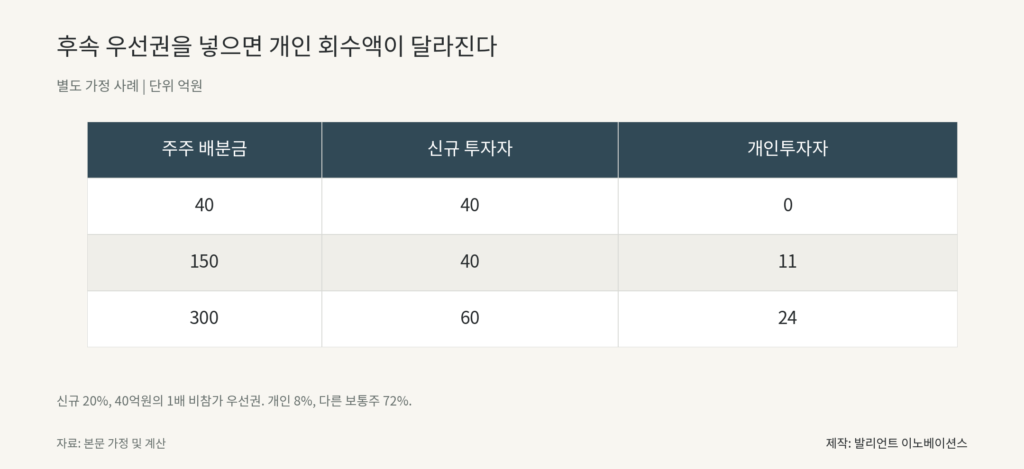
별도의 가정 사례에서 기존 개인투자자는 10억원을 투자했고 후속투자 뒤 지분이 10%에서 8%로 줄었다. 새 투자자는 40억원을 투자해 20% 지분을 받았으며, 회수 사건에서 1배 비참가 우선권이 유효하게 적용된다고 가정한다. 이는 40억원 우선 배분과 보통주 전환 후 20% 비례 배분 중 하나를 택하는 구조다. 다른 우선권은 없다.
채무와 거래비용 등을 정산한 주주 배분금이 150억원이면 새 투자자는 30억원의 비례액보다 큰 40억원을 선택한다. 개인투자자는 나머지 110억원에서 기존 보통주 전체 80% 중 자신의 8%에 해당하는 몫을 받아 11억원을 회수한다. 우선권 없이 8%로 계산한 12억원과 다르다.
배분금이 300억원이면 새 투자자는 보통주 기준 60억원을 택하고 개인은 24억원을 받는다. 배분금이 40억원이면 새 투자자에게 전액 돌아가고 개인 회수액은 0이다. 우선권이 낮은 회수구간의 부담을 누구에게 이전하는지 보여주는 계산이다.
| 주주 배분금 | 신규 투자자 회수 | 개인투자자 회수 |
|---|---|---|
| 40억원 | 40억원 | 0억원 |
| 150억원 | 40억원 | 11억원 |
| 300억원 | 60억원 | 24억원 |
3. 우선권과 전환을 동시에 받는다고 계산하지 않는다
Cooley GO가 2022년 1월 검토한 투자조건 해설은 우선 배분의 방식에 따라 주주의 회수액이 달라질 수 있다고 설명한다. 이 글은 비참가형을 가정했으므로 우선 40억원을 받은 뒤 다시 전체 20%를 배분하지 않는다. 참가형, 배수 우선권, 누적 배당 또는 여러 투자자의 순위가 있으면 표를 새로 만들어야 한다.
국내에서는 해당 권리가 정관과 계약에 어떻게 정해졌고 매각, 청산 또는 다른 회수 사건에 어떤 범위로 적용되는지 확인해야 한다. 계약 용어만 보고 모든 매각대금에 자동 적용된다고 단정할 수 없다. 상장 시 전환 여부와 일반 매각 시 배분도 같은 구조라고 볼 수 없다.
필자는 후속 투자를 나쁜 희석과 좋은 성장으로 이분화하기보다 그 돈이 없을 때의 대안과 함께 계산해야 한다고 본다. 후속 자금으로 기업이 생존하거나 높은 가치로 성장한다면 기존 주주도 이익을 얻을 수 있다. 필요한 자료는 이전의 높은 평가액을 강조하는 보도보다 최신 주식수, 권리 순서와 회수금액별 배분표다.
4. 독자가 확인할 체크포인트
- 첫째: 투자 전후 지분가치에서 새 현금 유입과 사업가치 상승을 구분한다.
- 둘째: 최신 주식수와 잠재 희석, 회수 사건별 우선권과 순위를 확인한다.
- 셋째: 낮은 배분금과 높은 배분금에서 실제 개인 수령액을 따로 계산한다.
이 글은 일반적인 정보와 설명용 가정을 제공하며 특정 거래나 투자상품을 권유하지 않는다. 실제 판단에는 해당 계약과 재무자료, 적용 법률 및 세무 검토가 필요하다.